Los inversionistas tienen hoy la mirada puesta en un solo evento: la decisión de la Reserva Federal de Estados Unidos (Fed) sobre las tasas de interés, que se conocerá durante la tarde. El mercado asigna actualmente una probabilidad superior al 90% a una primera subida de tasas desde 2023.
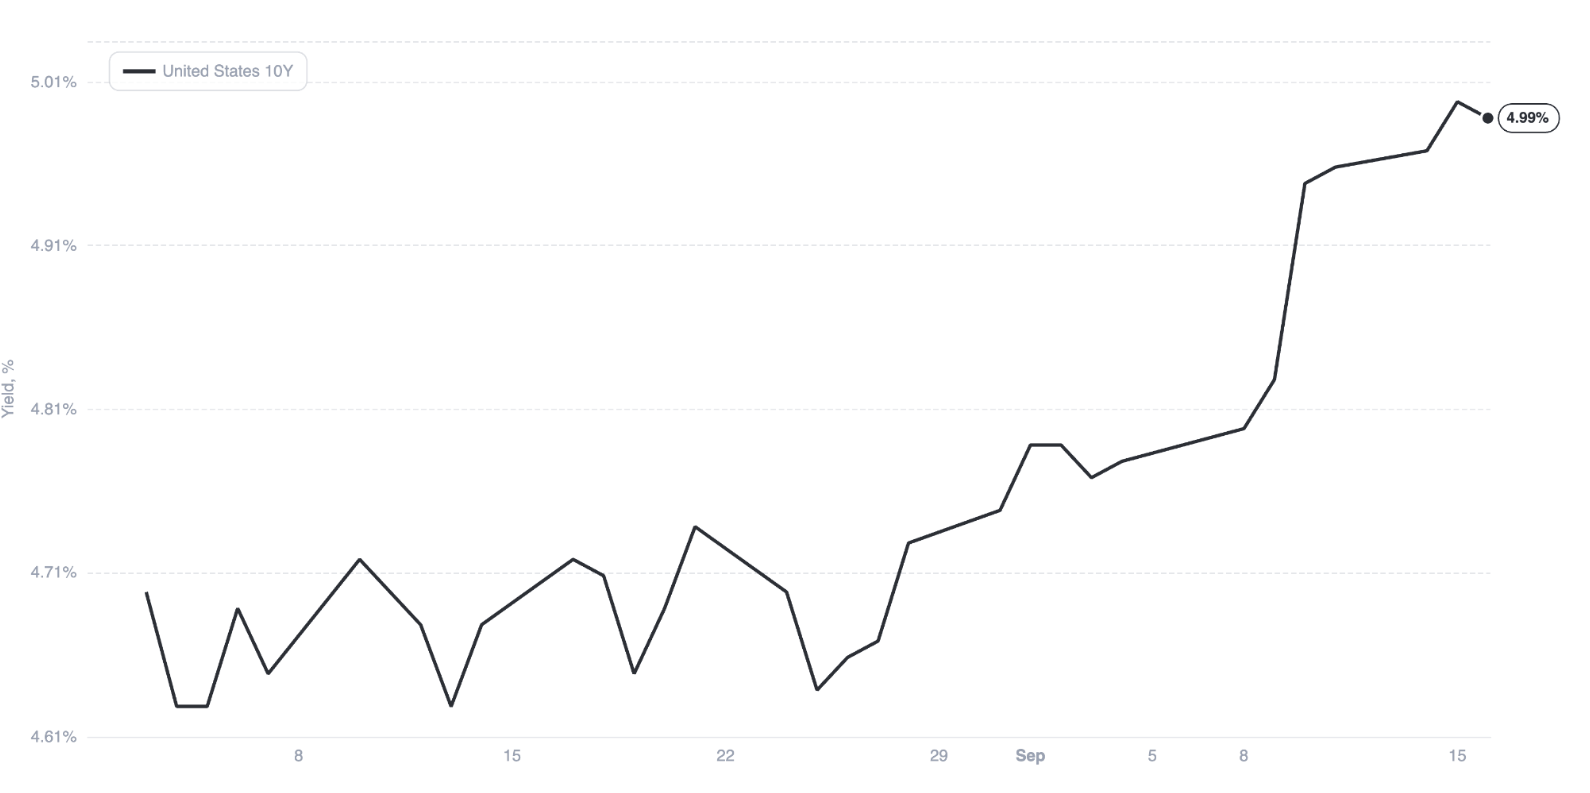
Antes de la decisión del Comité Federal de Mercado Abierto (FOMC), el rendimiento de los bonos del Tesoro estadounidense a 10 años retrocedió ligeramente desde el máximo registrado ayer, cuando alcanzó el 5,04%, su nivel más alto desde 2007. La caída entrega un breve alivio tanto a las acciones como al oro.
Figura 1: Rendimiento de los bonos del Tesoro de EE.UU. a 10 años (08.2026 - 09.2026)
El petróleo también ha pausado su fuerte avance, aunque todavía existe incertidumbre sobre cuándo volverá a operar el oleoducto East-West de Arabia Saudita, que resultó dañado.
El Brent cae alrededor de 0,6%, ubicándose cerca de los US$108 por barril. Por su parte, el oro avanza 0,8%, recuperando parte de las pérdidas registradas a comienzos de la semana.
Figura 2: Petróleo Brent y WTI (2026)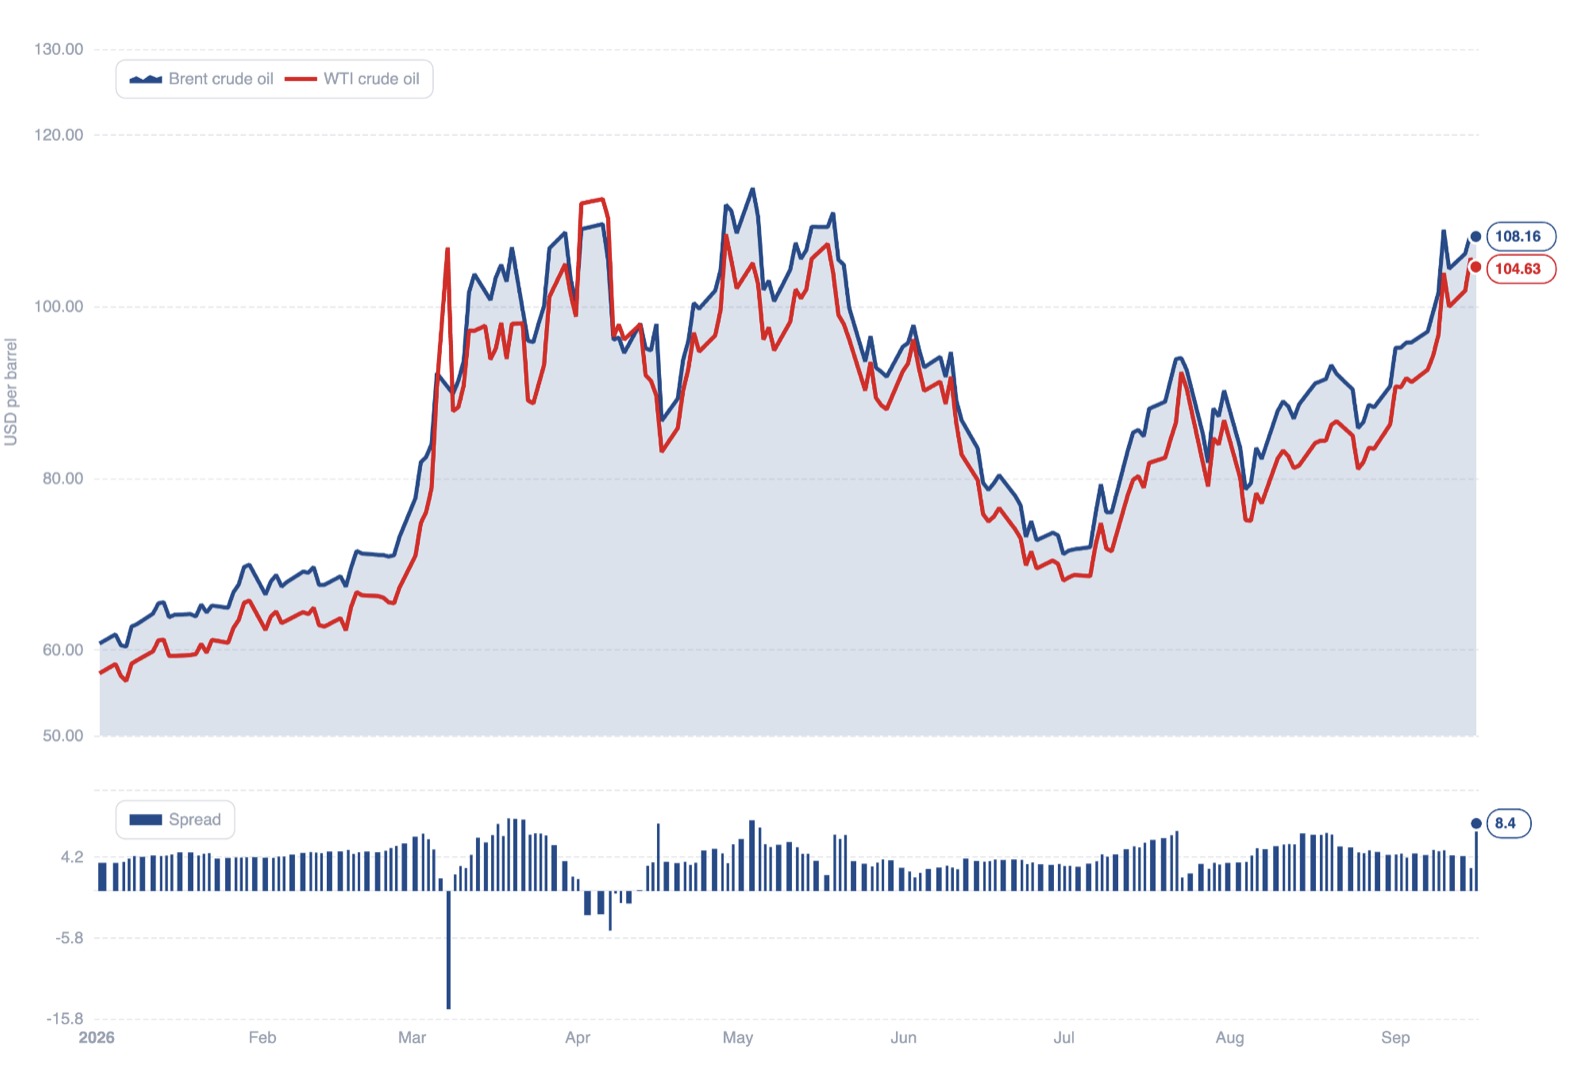
La ligera caída de los precios del petróleo y de los rendimientos de los bonos está contribuyendo a una mejora moderada del sentimiento de mercado.
Las bolsas asiáticas operan mayoritariamente al alza, aunque con avances acotados. El Kospi de Corea del Sur lidera las ganancias con +0,9%, impulsado por la resolución de un conflicto salarial en SK Hynix. El Nikkei y el Shanghai Composite también registran incrementos moderados. En Wall Street, los futuros también operan ligeramente al alza.
📈 Datos macroeconómicos y política monetaria
Por delante está la reunión de la Fed más esperada del año.
El mercado parece prácticamente convencido de que el comunicado, previsto para las 19:00 horas, mencionará una subida de tasas de 25 puntos básicos, la primera desde julio de 2023.
El dato de inflación publicado la semana pasada, que según Christopher Waller debía inclinar la balanza en una u otra dirección, no entregó una respuesta definitiva. La inflación subyacente cayó hasta el 2,4% interanual. Sin embargo, los mercados se concentraron en el aumento mensual, ligeramente superior a lo esperado, de 0,3%. Desde nuestra perspectiva, este dato por sí solo no sería suficiente para justificar una subida de tasas.
Figura 3: Inflación CPI de EE.UU. (2026 - 2027)
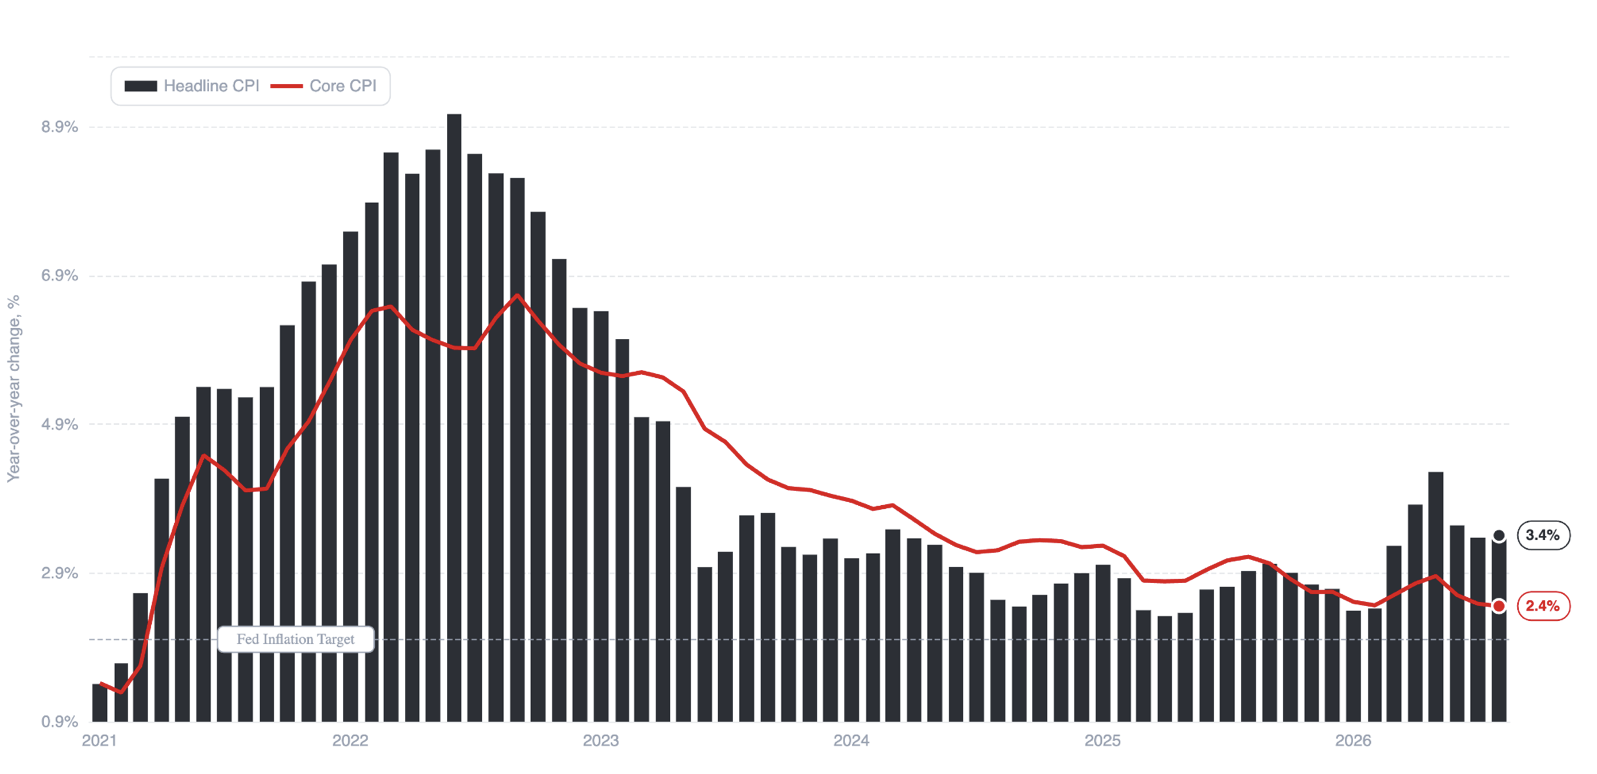
Uno de los argumentos a favor de un endurecimiento monetario está en la elevada inflación del sector servicios, que alcanza el 3,1%. Aun así, su dinámica no parece especialmente preocupante.
Según el Fed Wage Growth Tracker, el crecimiento de los salarios se aceleró hasta 4,1% en agosto, algo que podría impulsar el consumo durante los próximos meses. Sin embargo, los niveles actuales —inferiores al 1% en términos reales— no parecen suficientes para modificar de manera fundamental las perspectivas.
Esto cobra especial relevancia porque el gasto de los consumidores estadounidenses durante los últimos meses y trimestres ha dependido en gran medida de unos ahorros que continúan disminuyendo y que, eventualmente, deberán ser reconstruidos. Esto no significa que una subida de tasas carezca de justificación o sea irracional desde el punto de vista macroeconómico. Existen varios argumentos que podrían respaldarla.
Uno de ellos es la situación de fuerte tensión en el mercado de materias primas energéticas. Los elevados precios del petróleo y del GNL todavía no han generado un impacto significativo sobre la economía estadounidense, pero no puede descartarse una aceleración de este proceso durante los próximos meses.
Una subida de tasas también podría interpretarse como una estrategia de “frontloading”, es decir, actuar de manera preventiva para evitar la necesidad de aplicar un endurecimiento monetario mucho más agresivo posteriormente.
Si la Fed opta por esta medida este miércoles, podría surgir la pregunta de por qué no realizó la subida en julio, considerando que los datos macroeconómicos publicados desde entonces han entregado poco respaldo adicional a esta tesis. Cabe recordar que el argumento del “frontloading” ya había sido planteado en aquella oportunidad por miembros de la Fed que votaron a favor de una subida de tasas.
📈 Acciones
Las bolsas asiáticas operan mayoritariamente al alza:
Nikkei 225: +0,3%
Shanghai Composite: +0,5%
Kospi: +0,9%
El avance del principal índice surcoreano está impulsado parcialmente por la resolución del conflicto colectivo en SK Hynix.
Los miembros del sindicato —el 57% de los votantes— aceptaron una nueva distribución del bono: la mitad en efectivo y la otra mitad en acciones. La propuesta anterior contemplaba un 40% en efectivo y un 60% en acciones. El acuerdo pone fin a dos semanas de negociaciones después del rechazo de la propuesta inicial en agosto.
Mientras tanto, continúa el debate sobre el ritmo de desarrollo de la inteligencia artificial.
El viceprimer ministro de Corea del Sur, Kyunghoon Bae, afirmó en X que el país “no puede permitirse desacelerar” sus esfuerzos en inteligencia artificial, alejándose de los llamados realizados por los líderes de Anthropic y OpenAI para ralentizar el desarrollo.
La posición de Corea del Sur se acerca más a la postura expresada por Mark Zuckerberg y Jensen Huang que a la de Dario Amodei.
En Wall Street, los futuros del S&P 500 avanzan 0,2%, mostrando una ligera recuperación después de las caídas registradas ayer:
S&P 500: -0,5%
Dow Jones: -0,6%
Nasdaq 100: -0,7%
Russell 2000: -0,8%
Un punto relevante es que el VIX, principal indicador de la volatilidad esperada en el mercado accionario estadounidense, se mantiene sorprendentemente tranquilo pese al aumento de los rendimientos de los bonos.
🌍 Geopolítica
En el frente diplomático, el ministro de Relaciones Exteriores de Omán, Badr Albusaidi, mantuvo una conversación telefónica con el secretario de Estado de Estados Unidos, Marco Rubio.
Ambos abordaron posibles mecanismos para reducir las tensiones regionales y las condiciones necesarias para continuar con las conversaciones diplomáticas.
Según reportes de The Wall Street Journal, Arabia Saudita planea reanudar parcialmente el flujo a través del oleoducto East-West dentro de los próximos días. Sin embargo, las reparaciones completas de las estaciones de bombeo dañadas podrían tardar entre 6 y 8 semanas.
Mientras tanto, Riad está retrasando algunas entregas destinadas a clientes europeos. La creciente incertidumbre sobre el suministro de petróleo desde Medio Oriente está llevando a las refinerías japonesas Eneos e Idemitsu a acelerar sus compras de crudo omaní, con entregas previstas incluso para octubre.
Las primas por entregas urgentes han alcanzado hasta US$38 por barril sobre el precio de referencia de Dubai, reflejando la tensión existente en el mercado físico.
El petróleo retrocede después de dos sesiones consecutivas de avances. El mercado parece considerar que la magnitud del repunte provocado por las interrupciones del suministro fue excesiva.
También existe presión a la baja debido al aumento de los inventarios estadounidenses. Según datos del API, las reservas de crudo aumentaron en 7,1 millones de barriles.
Brent: -0,6%, cerca de US$108 por barril
WTI: -0,9%, ligeramente por debajo de US$105 por barril
A pesar de la corrección, ambos precios continúan cerca de sus máximos de varios meses.
🪙 Metales preciosos
El oro rebota después de dos jornadas de fuertes caídas y avanza 0,8%, hasta aproximadamente US$4.330 por onza.
Durante la sesión asiática llegó a alcanzar los US$4.340. La plata registra un avance todavía mayor, de 1,5%, hasta los US$64,60.
Los metales preciosos están recibiendo apoyo de la caída de los rendimientos de los bonos del Tesoro estadounidense a 10 años, que volvieron a situarse por debajo del 5%. Esto ocurre pese a que el mercado continúa asignando una probabilidad superior al 90% a una subida de tasas durante la jornada.
Figura 4: Oro (06.2026 - 09.2026)
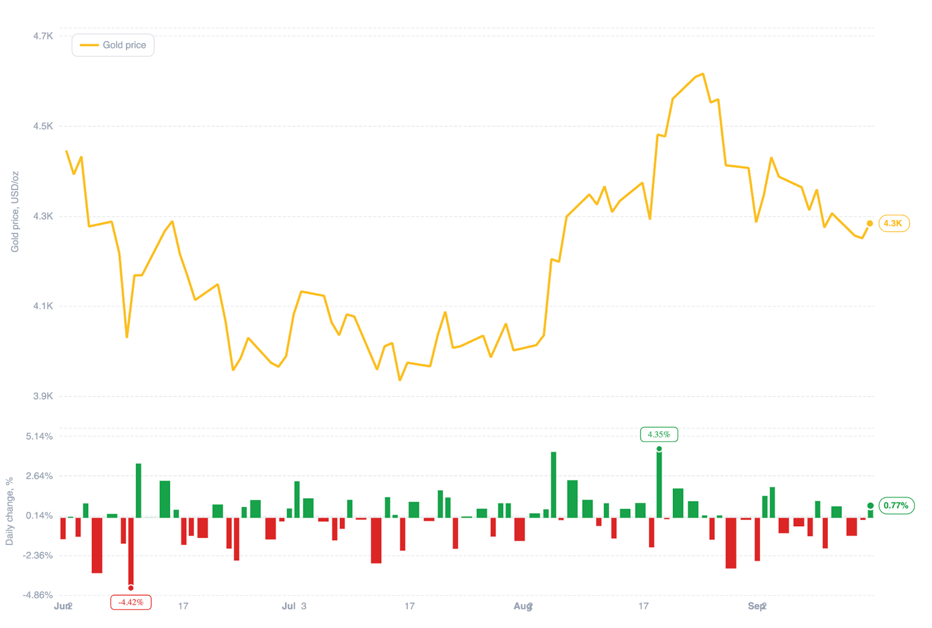
La principal incertidumbre ya no está en si la Fed subirá las tasas, sino en qué señal entregará sobre sus próximos movimientos.
Si Warsh deja abierta la puerta a nuevas subidas, el oro podría quedar más expuesto a una presión bajista.
💱 Divisas
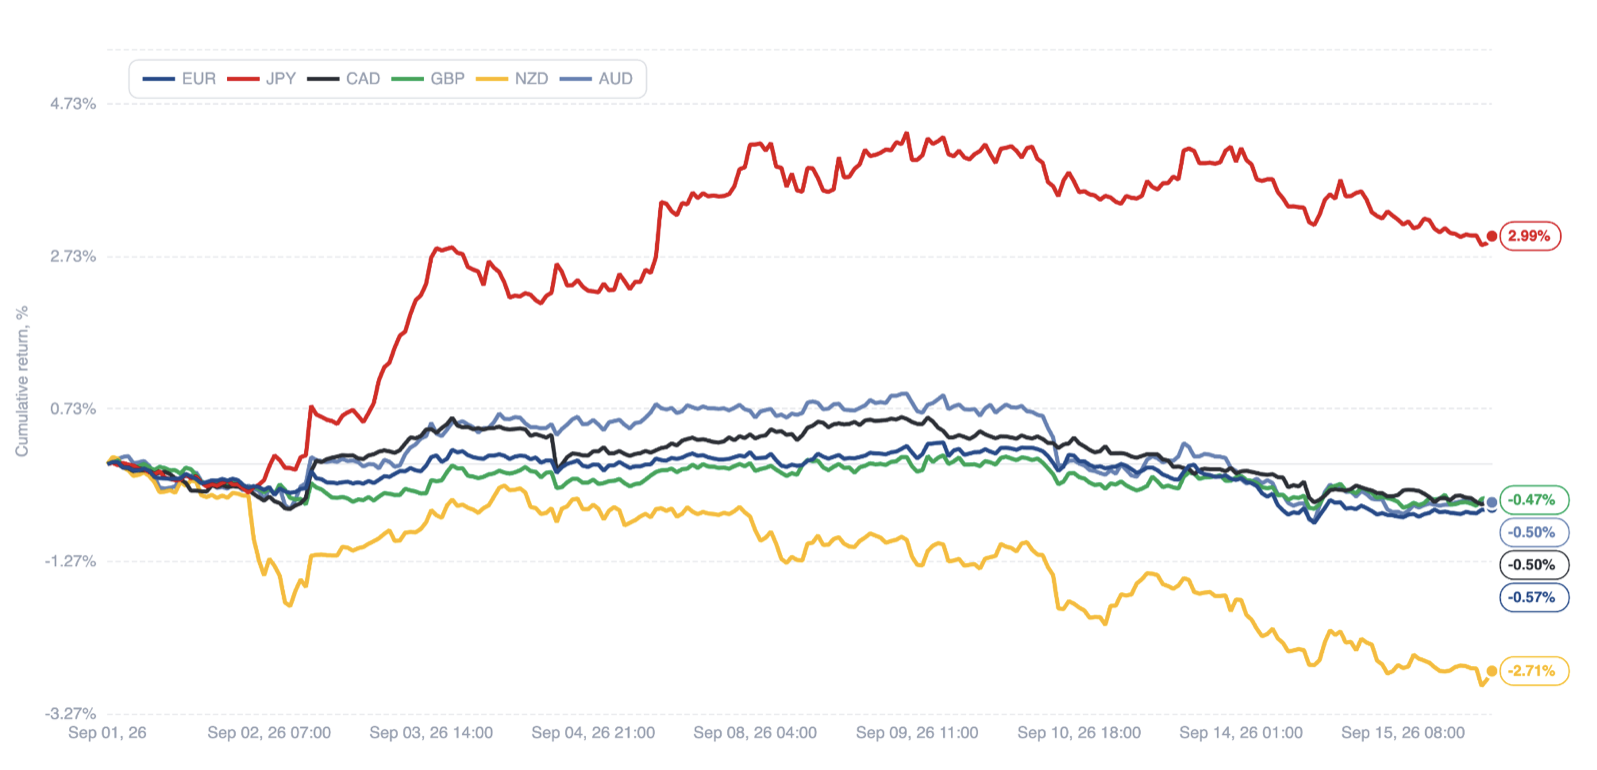
El dólar estadounidense se fortalece por tercer día consecutivo frente a todas las monedas del G10, aunque el movimiento continúa siendo muy moderado.
Figura 5: Principales monedas frente al dólar estadounidense (09.2026)
₿ Criptomonedas
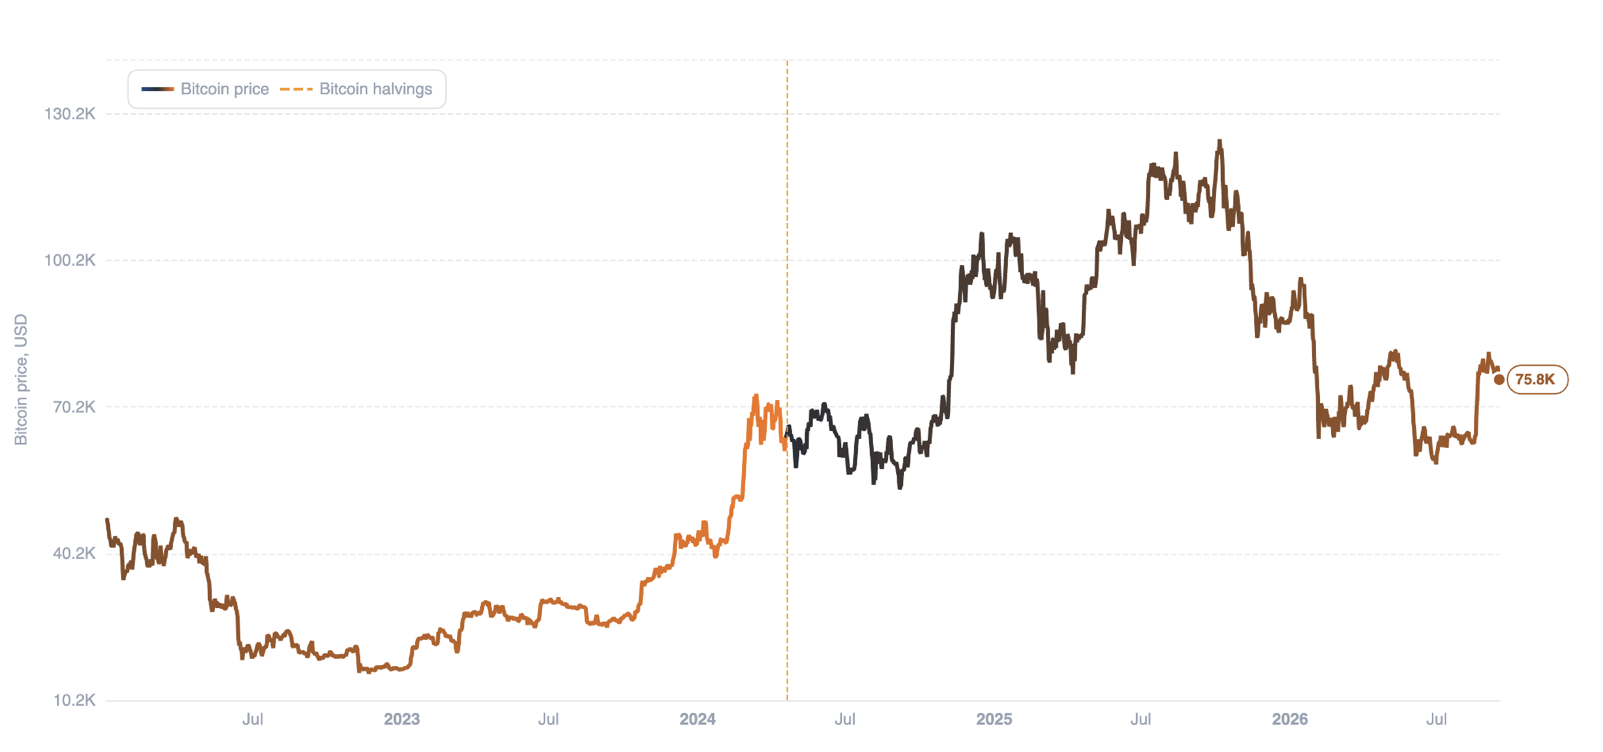
El Bitcoin se mantiene estable cerca de los US$75.800, con una caída marginal de 0,1%. El Ethereum retrocede 0,3%, hasta aproximadamente US$2.400.
El sector continúa bajo presión después de que el Senado de Estados Unidos bloqueara una legislación considerada clave para la regulación de las criptomonedas.
Figura 6: Bitcoin (2023 - 2026)