
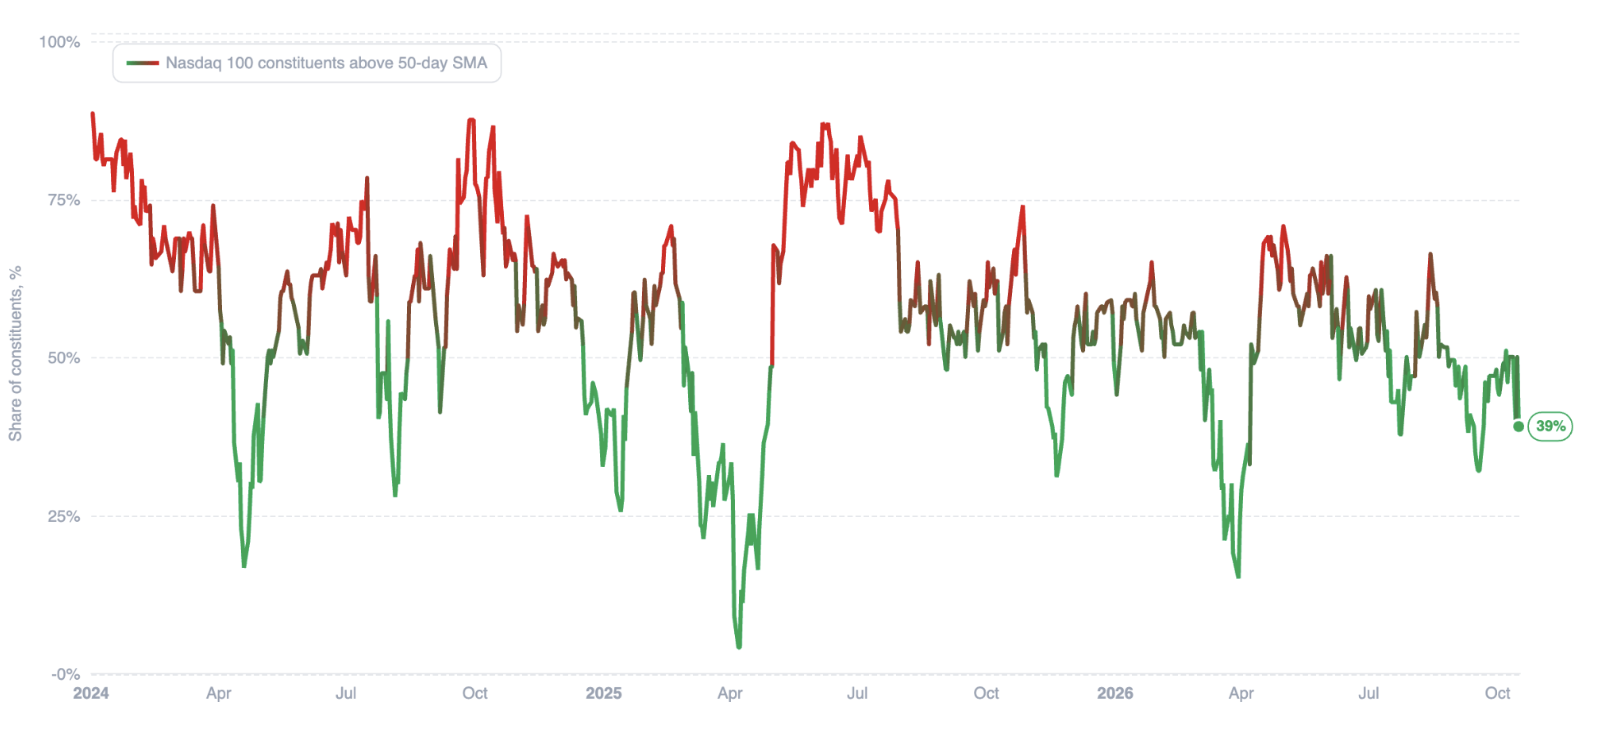
La semana pasada fue la peor para el Nasdaq desde abril de 2025, cuando el denominado “Día de la Liberación” generó una fuerte turbulencia en los mercados tras el anuncio de aranceles. Hoy, los índices bursátiles estadounidenses registran fuertes alzas, con los futuros del Nasdaq 100 subiendo más de un 1,3% y los del S&P 500 avanzando cerca de un 0,8%.
Figura 1: Porcentaje de empresas del Nasdaq 100 que cotizan por encima de su media móvil de 50 días (2024-2026)
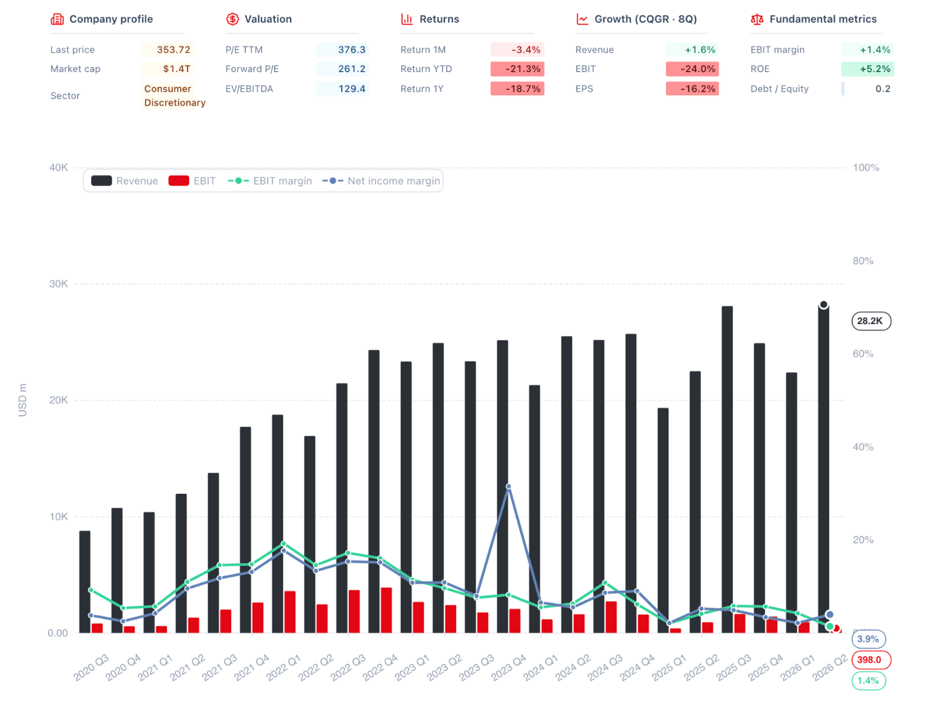
Los inversionistas están atentos a los resultados trimestrales que publicarán esta semana algunas de las mayores empresas tecnológicas. Tesla, Meta e IBM presentarán sus cifras el miércoles, mientras que Netflix lo hará un día antes.
Figura 2: Panel de indicadores de Tesla (2024-2026)
Sin embargo, persisten al menos cinco factores clave que podrían influir en el ánimo de los mercados: las crecientes dudas sobre el financiamiento del auge de la inteligencia artificial (IA), el regreso de los bonos del Tesoro estadounidense como activo refugio, la caída del petróleo desde máximos de cinco meses, la fuerte escalada de las tensiones geopolíticas entre Estados Unidos y Ucrania, y la preocupación por la situación fiscal de Francia tras las protestas del fin de semana.
Acciones
La semana pasada estuvo marcada por el mayor salto del índice VIX desde junio y la racha de caídas más prolongada del índice SOXX desde 2008. Hoy, el apetito por el riesgo está regresando a los mercados. Como se mencionó anteriormente, los futuros del Nasdaq 100 suben un 1,3%, mientras que los del S&P 500 avanzan un 0,8%.
Figura 3: Nasdaq 100 – Semiconductores (2026)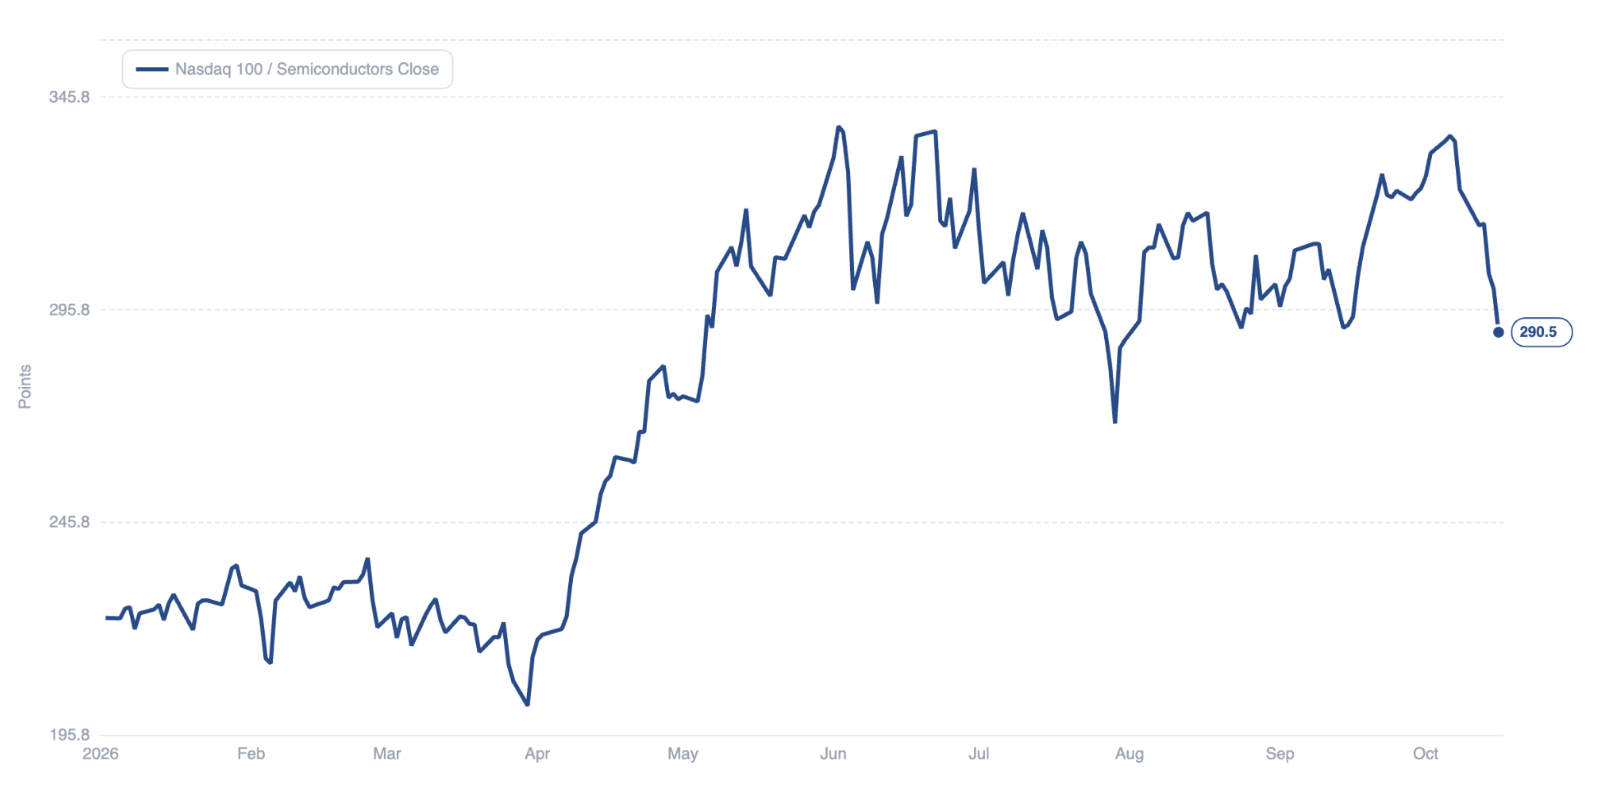
En Asia, el desempeño de los mercados es mixto: el Nikkei 225 de Japón cae un 0,8%, mientras que el Kospi de Corea del Sur sube cerca de un 0,2%. El índice compuesto de Shanghái se mantiene estable tras la publicación de un dato del PIB mejor de lo esperado, que se detalla más adelante. En Europa, los futuros retroceden, con el Euro Stoxx 50 cayendo un 0,3%, en medio de las protestas registradas durante el fin de semana en Francia.
También destaca el nuevo modelo de DeepSeek, que reavivó las preocupaciones sobre la posibilidad de que el desarrollo de la IA requiera menos capacidad de procesamiento de la que actualmente descuenta el mercado, lo que podría reducir la demanda de microchips. Esto provocó una breve ola de ventas de acciones de fabricantes asiáticos de semiconductores, aunque gran parte de esas pérdidas ya se ha recuperado.
Esta semana, la temporada de resultados corporativos será el centro de atención. El martes Netflix publicará sus cifras, seguido el miércoles por Tesla, Meta e IBM. Estos resultados representarán la primera prueba importante de la confianza de los inversionistas en las empresas vinculadas a la IA tras las recientes turbulencias. El mercado buscará señales de que las enormes inversiones de capital de las grandes tecnológicas comienzan a traducirse en beneficios.
La reciente ola de ventas golpeó especialmente a CoreWeave, proveedor de servicios de computación en la nube entre cuyos principales accionistas se encuentra Nvidia. Los rendimientos de sus bonos llegaron brevemente al 15%. Otra fuente de preocupación fueron las señales de desaceleración del crecimiento de los ingresos de Anthropic. La compañía anunció, además, que destinará un 5% de sus acciones a un nuevo fondo de beneficio público orientado a mitigar los efectos negativos de la IA en el mercado laboral.
Mercado de deuda
Una de las tendencias más relevantes de los últimos días es el cambio de rumbo del mercado de bonos. Los instrumentos de deuda estadounidense comienzan a recuperar su tradicional papel como activos refugio.
La semana pasada, el rendimiento de los bonos del Tesoro a 10 años cayó aproximadamente 17 puntos básicos. Durante el mismo período, el Nasdaq 100 retrocedió cerca de un 5,5%. La última vez que se produjo un movimiento conjunto de esta magnitud fue en abril de 2025, tras el anuncio de los aranceles más elevados a las importaciones estadounidenses en más de 100 años.
Figura 4: Rendimientos de los bonos y precios del petróleo WTI (2026)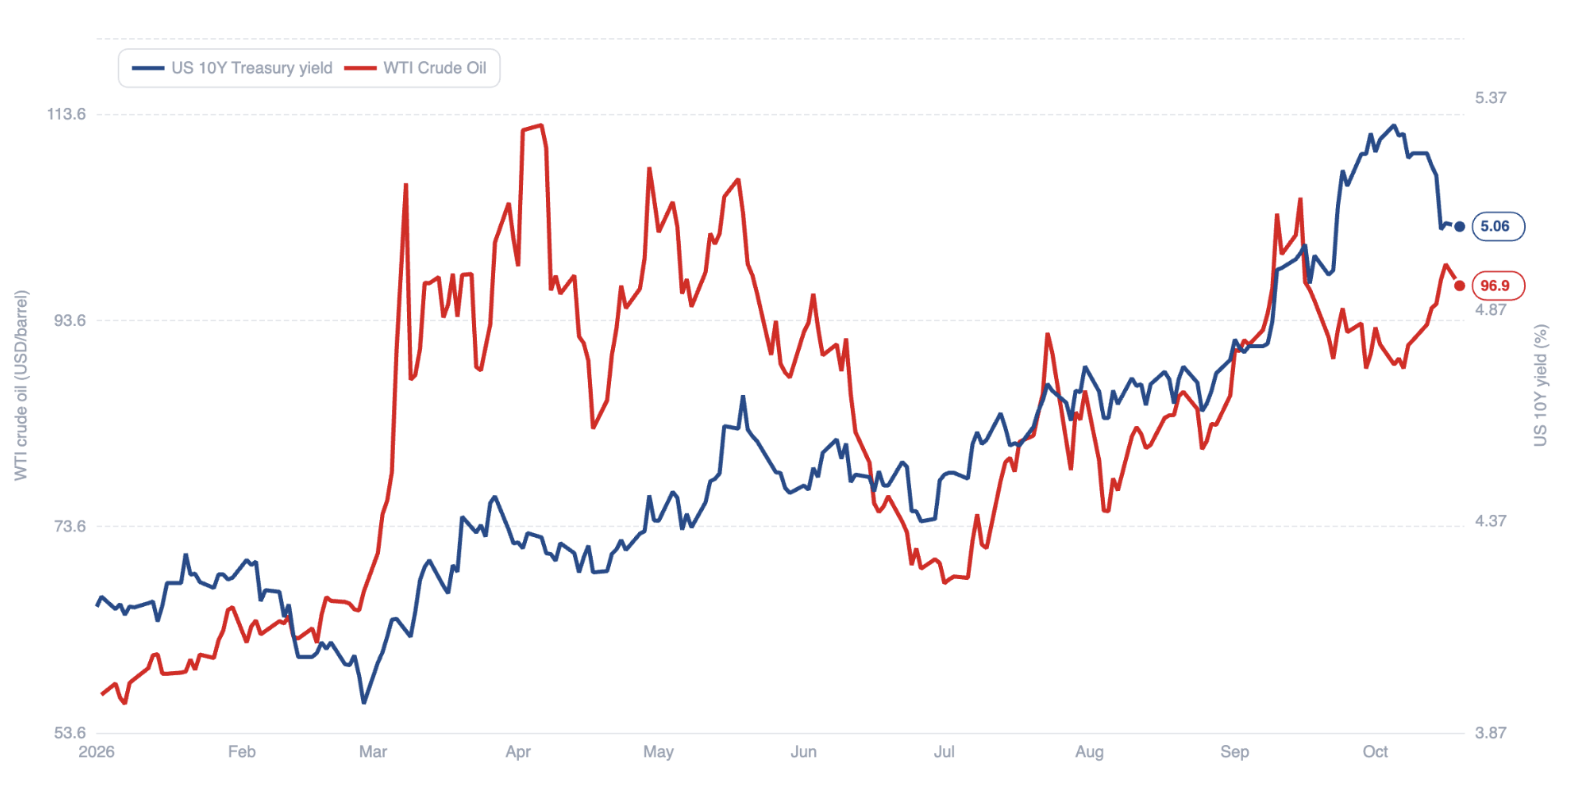
Este repunte del mercado de deuda es significativo, ya que durante los últimos meses los bonos habían perdido parte de su capacidad para actuar como cobertura frente a las caídas bursátiles. La elevada inflación, la resiliencia de la economía y la abundante emisión de deuda pública y corporativa —destinada en parte a financiar el auge de la IA— impulsaron los rendimientos de los bonos a 10 años hasta sus niveles más altos en más de dos décadas.
El movimiento actual se ve amplificado por el posicionamiento especialmente agresivo de los inversionistas, que abrió espacio para el cierre de posiciones bajistas. Sin embargo, persisten las advertencias de que este repunte podría ser temporal debido a los riesgos inflacionarios que continúan presentes.
Política monetaria
Un dato de inflación IPC superior a lo esperado no logró aumentar las apuestas del mercado por una subida de tasas de interés en octubre. Los inversionistas parecen poco convencidos de que la Reserva Federal (Fed) continúe endureciendo su política monetaria en la próxima reunión, asignando menos de un 15% de probabilidad a ese escenario.
Figura 5: Inflación IPC y crecimiento de los salarios en Estados Unidos (2024-2026)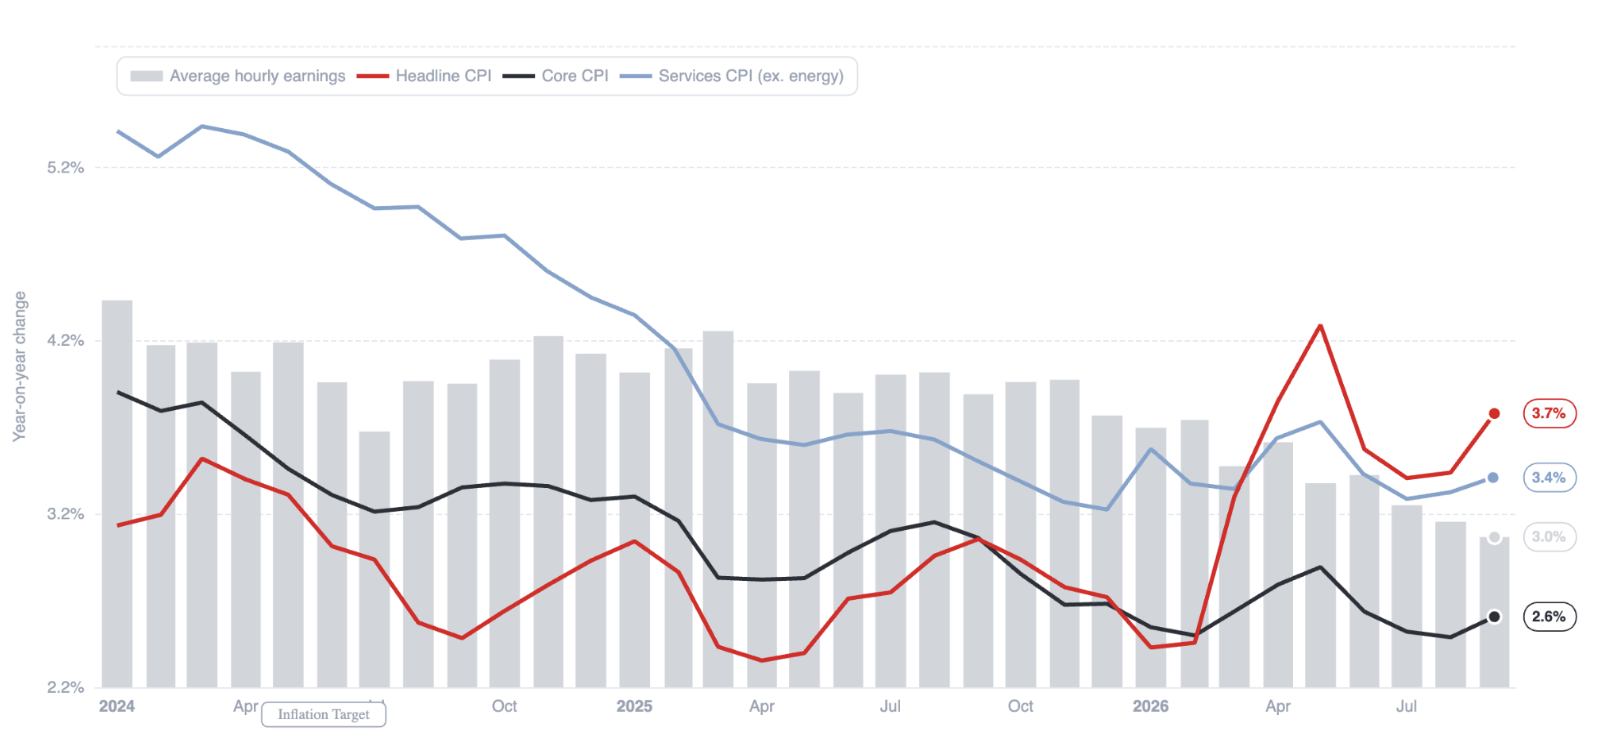
La caída de las bolsas y el discurso del viernes del presidente de la Fed, Kevin Warsh, durante la reunión anual del Fondo Monetario Internacional (FMI), tampoco contribuyeron a reforzar estas expectativas. Warsh no hizo referencias directas a las próximas decisiones del Comité Federal de Mercado Abierto (FOMC) ni a las perspectivas de la economía estadounidense, y se limitó a reiterar el compromiso de la Fed con la estabilidad de precios.
Los inversionistas siguen anticipando nuevas alzas de tasas durante este año. De hecho, una subida en diciembre ya está prácticamente incorporada en los precios del mercado.
Datos económicos
En China, el PIB del tercer trimestre creció un 4,5% interanual, ligeramente por encima de las expectativas del 4,4%. Este resultado aumenta las posibilidades de que Pekín cumpla su objetivo de crecimiento anual.
Durante los próximos días se publicarán varios indicadores relevantes: el martes se conocerán los datos de crecimiento salarial de septiembre en Polonia; el miércoles se publicará la inflación IPC del Reino Unido, y el viernes se conocerá el dato de inflación de Japón.
En el ámbito macroeconómico, la atención se centrará principalmente en los índices PMI preliminares de octubre de la eurozona y Estados Unidos, que se publicarán el viernes.
Materias primas energéticas
El petróleo está retrocediendo desde sus máximos de cinco meses. El Brent cae un 1,7%, hasta cerca de los US$108 por barril, después de subir casi un 4% el viernes. Por su parte, el WTI retrocede hacia los US$97 por barril.
Los inversionistas deben evaluar dos factores contrapuestos: la recuperación de los flujos de petróleo hacia niveles cercanos a los previos al conflicto y la aparición de nuevos focos de tensión geopolítica.
Figura 6: Petróleo Brent y WTI (2026)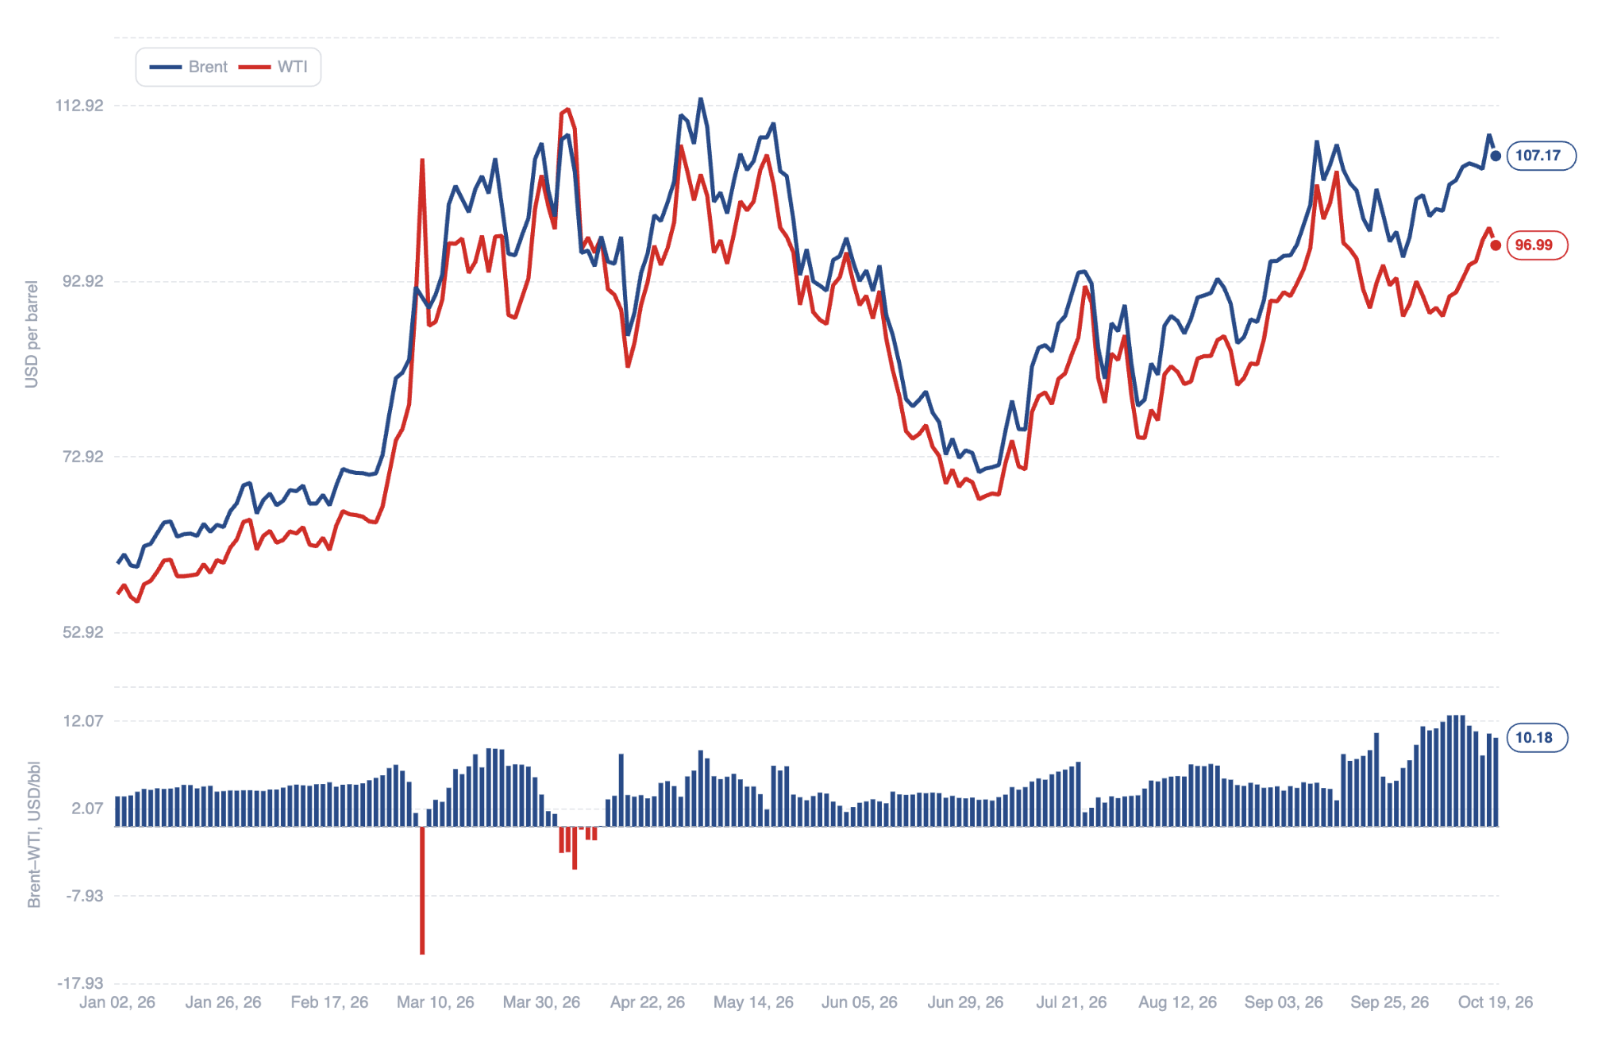
Durante el fin de semana, un helicóptero saudí se estrelló cerca de la frontera con Yemen, los hutíes atacaron Yanbu, un importante terminal de exportación, y las autoridades marítimas británicas informaron de ataques contra dos buques petroleros en el golfo Pérsico.
Pese a estos acontecimientos, el secretario de Energía de Estados Unidos, Chris Wright, señaló que los flujos de petróleo desde el golfo Pérsico se encuentran en torno al 80% de los niveles previos al conflicto.
Un problema más urgente es el transporte de combustibles refinados, cuyos precios —especialmente el diésel— están subiendo con mayor rapidez y en una magnitud superior a los del petróleo crudo.
En el plano político, Donald Trump confirmó que Estados Unidos llegó a un acuerdo con Rusia sobre las exportaciones de diésel y suspendió parte de los aranceles y sanciones aplicados a los suministros energéticos rusos. La decisión generó críticas de ambos partidos en el Congreso, donde se presentó un proyecto de ley para bloquear estas compras.
Geopolítica
Las tensiones entre Estados Unidos y Ucrania están aumentando. El presidente ucraniano, Volodímir Zelenski, acusó a Trump de intentar presionar a Kiev para que capitule ante Rusia. Como argumentos, mencionó una serie de acciones desfavorables por parte de Washington: la limitación del servicio de Starlink, el retraso en las entregas de misiles Patriot y la falta de advertencias sobre los ataques con misiles rusos.
Un factor especialmente relevante para los mercados es que tanto Ucrania como Rusia continúan atacando infraestructuras energéticas.
En Europa, la atención sigue centrada en Francia, donde las protestas masivas del fin de semana intensificaron las preocupaciones sobre la situación de las finanzas públicas del país.
Metales preciosos
El oro avanza y cotiza cerca de los US$4.185 por onza, recuperando la mayor parte de las pérdidas registradas durante la semana anterior. Su principal soporte proviene de la caída de los rendimientos de los bonos.
La plata también registra ganancias, subiendo cerca de un 1%, hasta los US$57,6 por onza.
Figura 7: Oro (2026)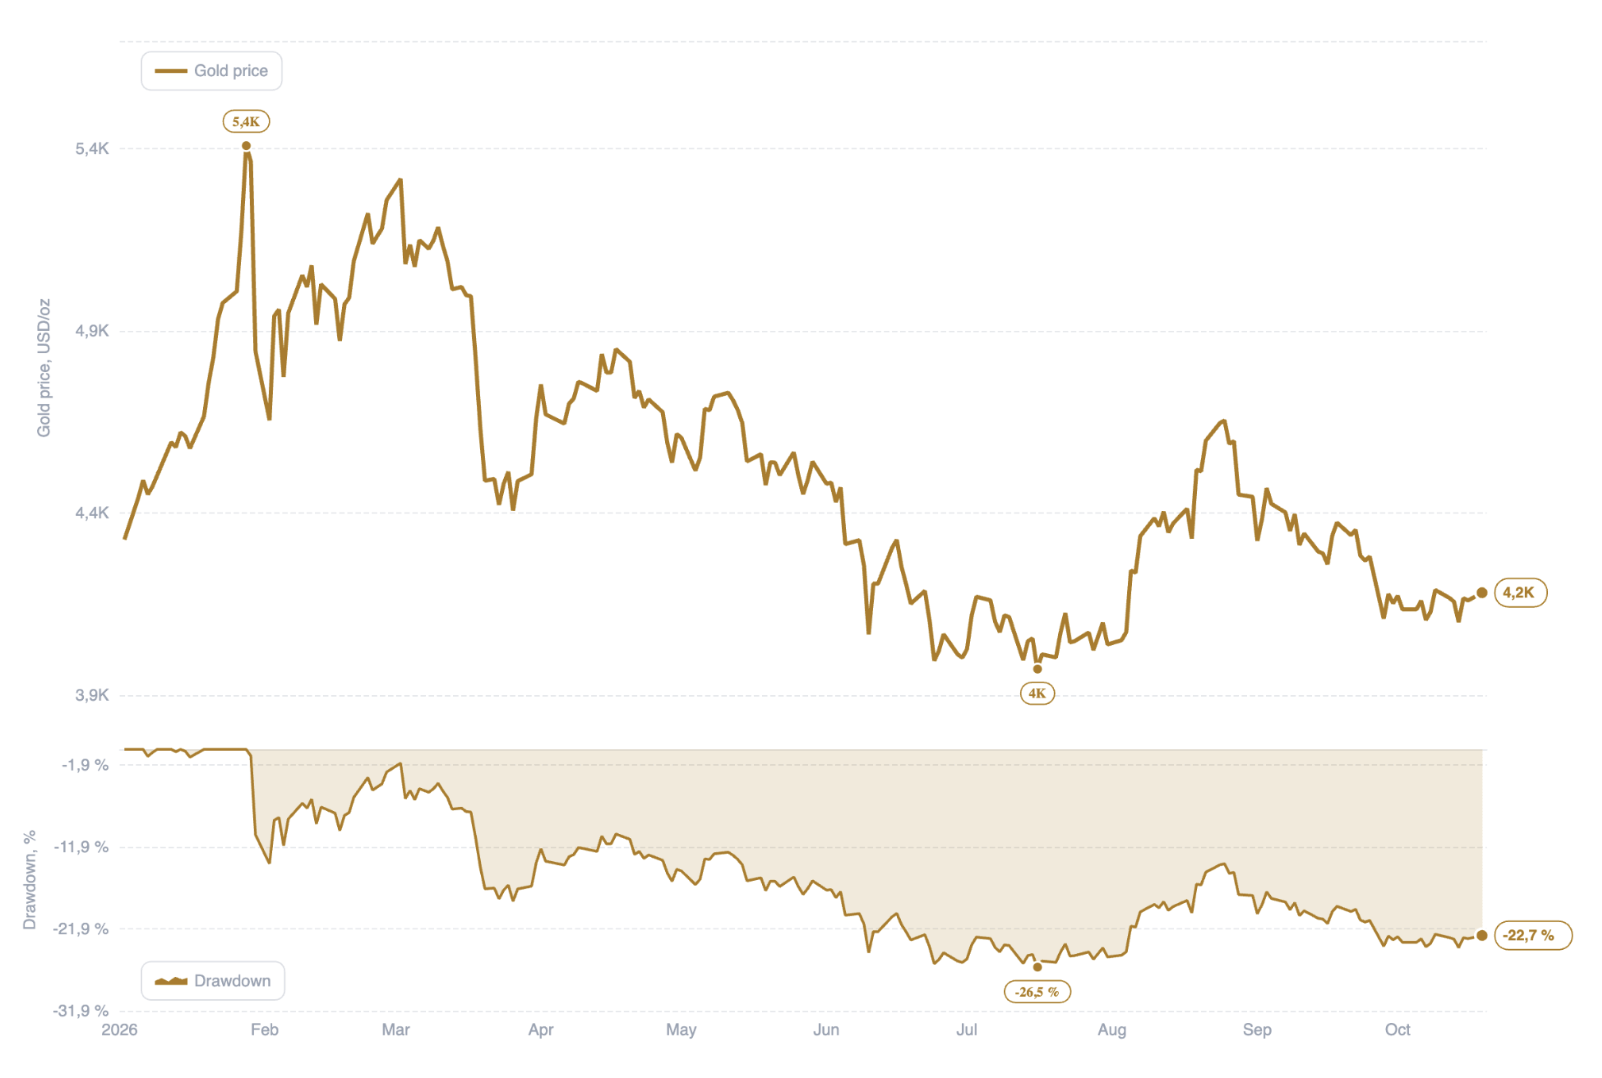 Divisas
El euro se debilita frente a la mayoría de las principales divisas del G10. El par EUR/USD registra un ligero avance, pese al aumento de las preocupaciones sobre las finanzas públicas de Francia.
El dólar australiano destaca como la divisa con mejor desempeño dentro del grupo G10, con una subida cercana al 0,4%, impulsada por los datos del PIB chino, que superaron las expectativas, y por una mejora en el sentimiento de los mercados.
Figura 8: Desempeño de las principales divisas frente al dólar estadounidense (15.10.2026-19.10.2026)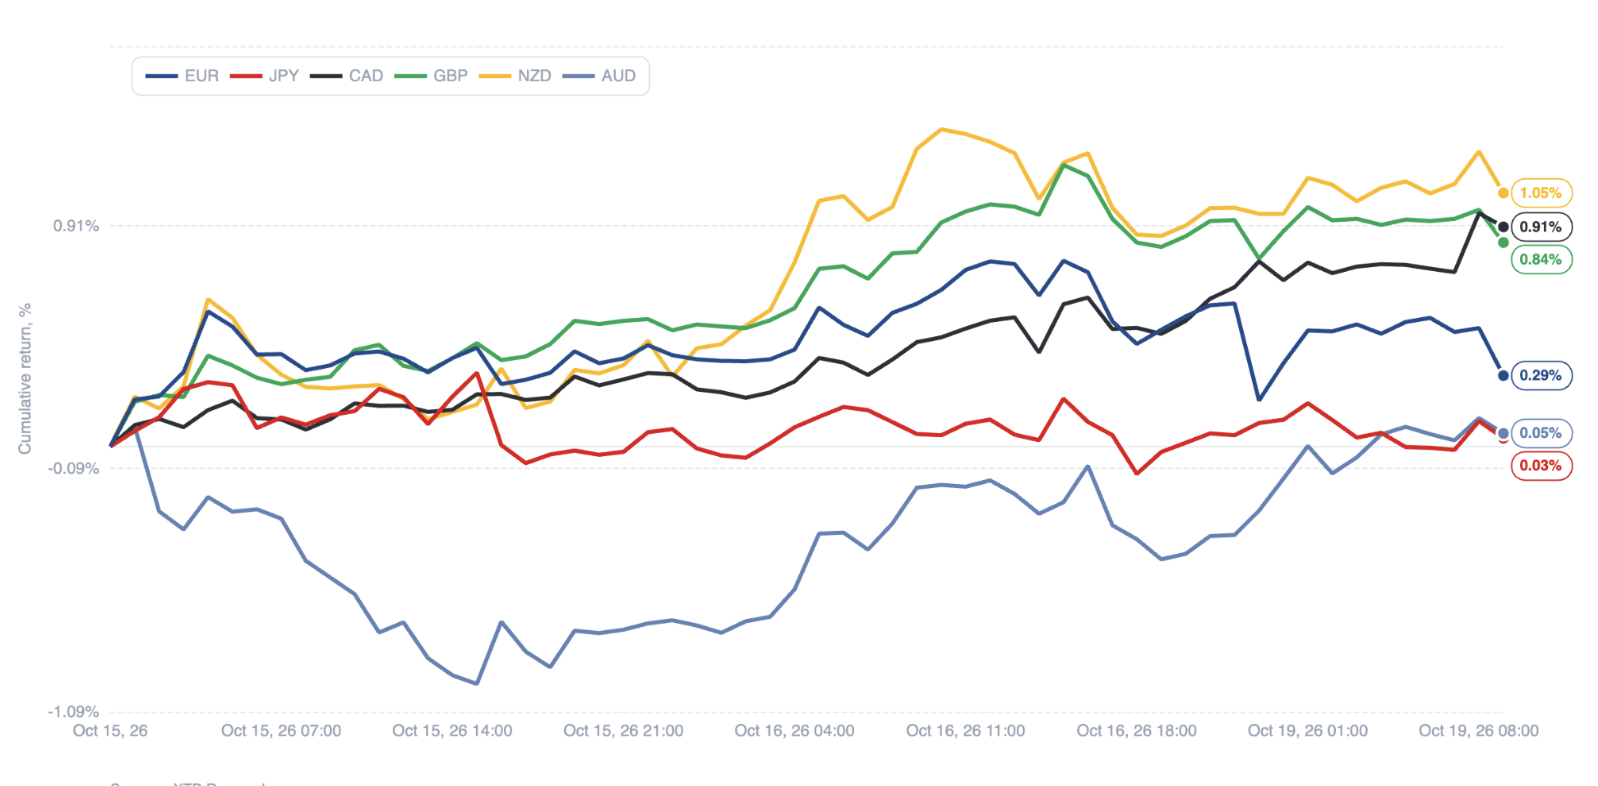 Criptomonedas
Bitcoin volvió a superar los US$82.000, con un avance del 2,1%, recuperándose junto con otros activos de riesgo ante la caída del petróleo y la mejora del sentimiento del mercado.
Ethereum sube más de un 3%, hasta aproximadamente US$2.425, mientras que Solana avanza más de un 4%.
Sin embargo, la demanda institucional muestra señales de debilitamiento. Los ETF spot de Bitcoin en Estados Unidos registraron su segunda semana consecutiva de salidas de capital, con retiros por US$229 millones, después de los US$681 millones registrados la semana anterior.